Trong hoạt động thương mại quốc tế, tạm nhập tái xuất là một nghiệp vụ logistics quan trọng, giúp doanh nghiệp tối ưu hóa chi phí, mở rộng thị trường và chủ động trong chuỗi cung ứng toàn cầu. Tuy nhiên, do bản chất quản lý đặc thù của cơ quan hải quan, hình thức này đòi hỏi doanh nghiệp phải nắm vững các quy định pháp lý cũng như quy trình thủ tục nghiêm ngặt.
Bài viết này sẽ giúp bạn hiểu chi tiết tạm nhập tái xuất là gì, các hình thức áp dụng theo Nghị định 69/2018/NĐ-CP cùng quy trình khai báo hải quan mới nhất hiện nay.
Tạm nhập tái xuất (Temporary Import for Re-export) là việc thương nhân đưa hàng hóa từ nước ngoài hoặc từ các khu vực đặc biệt nằm trên lãnh thổ Việt Nam (được coi là khu vực phi thuế quan) vào Việt Nam, sau đó làm thủ tục xuất khẩu chính hàng hóa đó ra khỏi Việt Nam sang nước thứ ba hoặc quay trở lại chính quốc gia xuất xứ.
Một số đặc điểm cốt lõi của hình thức này bao gồm:
Không tiêu thụ nội địa: Hàng hóa đưa vào Việt Nam chỉ mang tính chất tạm thời, không được bán hay lưu thông tự do trên thị trường nội địa (trừ trường hợp được cơ quan có thẩm quyền cho phép chuyển đổi mục đích sử dụng).
Chịu sự giám sát hải quan: Từ thời điểm làm thủ tục tạm nhập cho đến khi hoàn tất thủ tục tái xuất, lô hàng luôn nằm dưới sự quản lý, kiểm tra và giám sát chặt chẽ của cơ quan hải quan.
Thời hạn lưu giữ có hạn: Hàng hóa chỉ được phép lưu lại trên lãnh thổ Việt Nam trong một khoảng thời gian nhất định theo đúng quy định pháp luật.
Theo quy định tại Điều 15 Nghị định 69/2018/NĐ-CP, hoạt động tạm nhập tái xuất hàng hóa tại Việt Nam được phân loại thành 5 hình thức cơ bản sau:
Thương nhân Việt Nam được quyền ký kết hợp đồng với đối tác nước ngoài để tạm nhập các loại máy móc, thiết bị, phương tiện vận tải hoặc khuôn mẫu nhằm phục vụ mục đích thi công, bảo hành, bảo dưỡng hoặc thuê mượn trong một thời hạn nhất định, sau đó tái xuất trả lại cho phía đối tác.
Hình thức này áp dụng cho các lô hàng đã được doanh nghiệp Việt Nam xuất khẩu ra nước ngoài nhưng bị lỗi, không đạt chất lượng hoặc bị đối tác từ chối và yêu cầu trả về để bảo hành, sửa chữa, tái chế. Sau khi khắc phục xong sự cố, doanh nghiệp thực hiện thủ tục tái xuất cho đối tác. Thủ tục này được thực hiện trực tiếp tại cơ quan hải quan mà không cần xin giấy phép từ Bộ Công Thương.
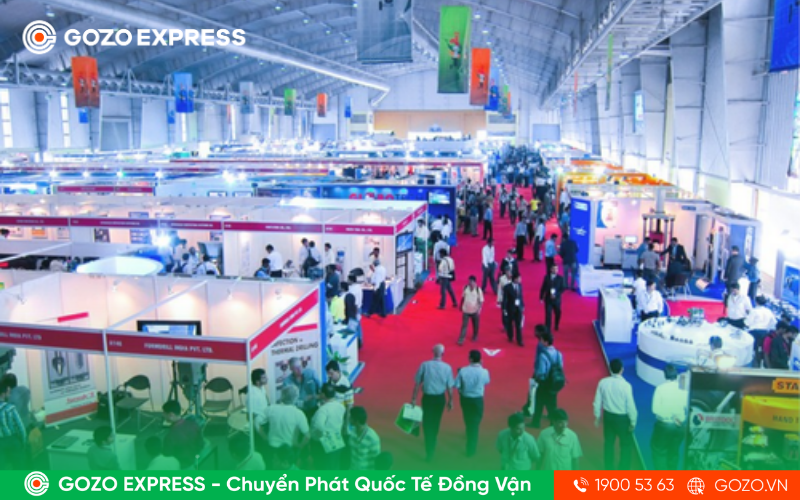
Doanh nghiệp được phép tạm nhập các sản phẩm mẫu, thiết bị, gian hàng triển lãm để tham gia các sự kiện hội chợ, triển lãm thương mại hoặc giới thiệu sản phẩm tại Việt Nam. Kết thúc sự kiện, toàn bộ hàng hóa phải được tái xuất ra khỏi Việt Nam theo đúng cam kết ban đầu.
Đây là hoạt động mua hàng từ một quốc gia và bán sang một quốc gia khác thông qua lãnh thổ Việt Nam để hưởng chênh lệch giá. Dạng kinh doanh này áp dụng cho một số mặt hàng có điều kiện (như thực phẩm đông lạnh, hàng chịu thuế tiêu thụ đặc biệt, hàng đã qua sử dụng...). Doanh nghiệp tham gia phải đáp ứng đủ điều kiện và được cấp Mã số kinh doanh tạm nhập tái xuất, đồng thời tuyệt đối không được ủy thác hoặc chuyển đổi tiêu thụ nội địa.
Áp dụng cho các thiết bị y tế, dược phẩm phục vụ chương trình khám chữa bệnh nhân đạo; trang thiết bị, dụng cụ thi đấu thể thao; đạo cụ, trang phục biểu diễn văn hóa - nghệ thuật. Các lô hàng này thường có thủ tục đơn giản, tuy nhiên, nếu thuộc danh mục hàng hóa kiểm soát đặc biệt thì vẫn cần giấy phép của Bộ quản lý chuyên ngành.
Để tránh các rủi ro pháp lý và chi phí phạt phát sinh, doanh nghiệp cần chú ý hai yếu tố then chốt:
Đối với hàng tạm nhập tái xuất kinh doanh: Thời hạn lưu giữ không quá 60 ngày kể từ ngày hoàn thành thủ tục hải quan tạm nhập. Trường hợp cần gia hạn, doanh nghiệp được gia hạn tối đa 2 lần, mỗi lần không quá 30 ngày.
Đối với các hình thức khác (bảo hành, triển lãm, thuê mượn...): Thời hạn lưu giữ được thỏa thuận theo hợp đồng giữa các bên và đăng ký với cơ quan hải quan, nhưng phải tuân thủ quy định chuyên ngành liên quan.
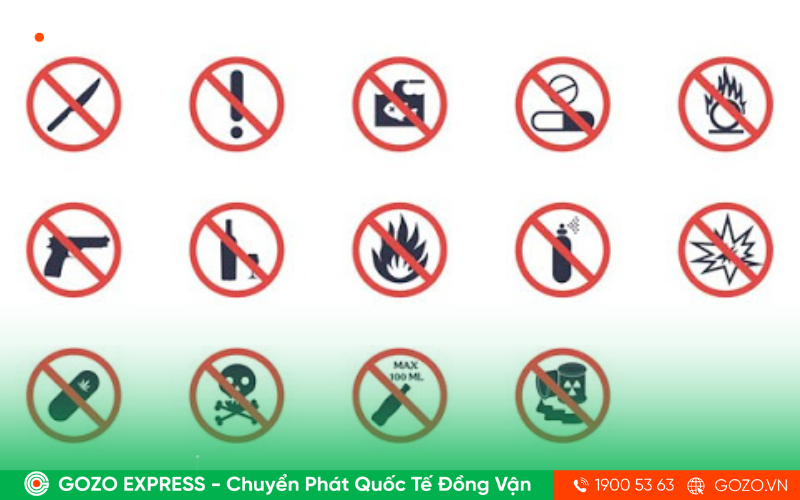
Cấm hoàn toàn việc kinh doanh tạm nhập tái xuất đối với rác thải, chất thải nguy hại, hàng hóa thuộc diện cấm xuất khẩu, cấm nhập khẩu theo quy định của pháp luật.
Hàng hóa thuộc Danh mục cấm nhập khẩu vẫn có thể được tạm nhập tái xuất để phục vụ mục đích bảo hành, sửa chữa, triển lãm... nếu được sự cho phép của Bộ Công Thương hoặc Bộ quản lý chuyên ngành.
Quy trình hải quan cho lô hàng tạm nhập tái xuất trải qua 4 bước vận hành tiêu chuẩn:
Bước 1: Khảo sát nhu cầu và lập kế hoạch vận tải: Đơn vị vận tải tiếp nhận thông tin lô hàng, khảo sát tuyến đường và thiết kế mô hình kết hợp (Sea-Air, Road-Air...) tối ưu nhất về chi phí và thời gian.
Bước 2: Ký hợp đồng & phát hành chứng từ vận tải: Thống nhất các điều khoản vận chuyển, đơn vị MTO phát hành vận đơn đa phương thức (Multimodal Transport Bill of Lading) cho người gửi hàng.
Bước 3: Tiếp nhận và vận chuyển chặng đầu (First-mile): MTO điều xe đến lấy hàng tại kho/xưởng của người gửi, đóng gói chuẩn hóa vào container/pallet và vận chuyển đến điểm chuyển tải đầu tiên (Cảng/Sân bay/Ga tàu).
Bước 4: Làm thủ tục thông quan và chuyển tiếp chặng chính: Thực hiện thủ tục hải quan xuất nhập khẩu/quá cảnh và chuyển tiếp hàng hóa sang phương thức vận tải chặng chính.
Bước 5: Vận chuyển chặng cuối (Last-mile) và giao hàng: Sau khi hàng đến điểm hạ bãi ở nước nhập khẩu, MTO hoàn tất thông quan và dùng xe tải giao hàng tận tay người nhận tại địa chỉ đích.
Hoạt động tạm nhập tái xuất đòi hỏi tính chính xác tuyệt đối trong khâu hồ sơ và tiến độ vận chuyển. GOZO Express cung cấp giải pháp tư vấn logistics và khai báo hải quan trọn gói, giúp doanh nghiệp tối ưu chi phí và kiểm soát rủi ro hành chính:
Tư vấn chọn mã loại hình hải quan chuẩn xác: Đội ngũ chuyên viên hỗ trợ doanh nghiệp lựa chọn đúng mã loại hình (G11, G21, G51...), tránh nguy cơ bị cơ quan hải quan xử phạt do khai sai mục đích.
Đại lý thủ tục hải quan chuyên nghiệp: Tiếp nhận hồ sơ, làm việc trực tiếp với cơ quan hải quan tại các bưu cục, cảng biển, sân bay quốc tế để thông quan lô hàng nhanh chóng.
Vận tải quốc tế & Kiểm soát tiến độ: Cung cấp dịch vụ vận chuyển đường không (Air Freight) và đường biển (Sea Freight) linh hoạt, hỗ trợ lưu kho bãi đạt chuẩn và theo dõi sát lịch trình tái xuất đúng thời hạn quy định.
Dưới đây là lời giải đáp cho những thắc mắc phổ biến của doanh nghiệp khi tìm hiểu và thực hiện thủ tục tạm nhập tái xuất:
Về nguyên tắc pháp lý, hàng hóa tạm nhập tái xuất thuộc đối tượng không chịu thuế nhập khẩu, thuế VAT hoặc được miễn thuế có điều kiện, với điều kiện doanh nghiệp thực hiện tái xuất đúng thời hạn và đúng quy định của pháp luật.
Trong một số trường hợp (như kinh doanh tạm nhập tái xuất), doanh nghiệp có thể phải nộp tiền bảo lãnh hoặc thực hiện cơ chế nộp thuế trước, hoàn thuế sau khi hoàn tất thủ tục tái xuất và thanh khoản tờ khai với cơ quan hải quan.
Nếu lô hàng quá thời hạn lưu giữ tại Việt Nam mà doanh nghiệp không làm thủ tục tái xuất hoặc không xin gia hạn hợp lệ, doanh nghiệp sẽ phải đối mặt với các hình thức xử lý nghiêm khắc:
Xử phạt hành chính: Bị phạt tiền theo quy định tại Nghị định xử phạt vi phạm hành chính trong lĩnh vực hải quan tùy thuộc vào thời gian chậm trễ và giá trị lô hàng.
Truy thu thuế: Cơ quan hải quan sẽ tiến hành chuyển đổi mục đích sử dụng bắt buộc và truy thu toàn bộ tiền thuế nhập khẩu, thuế VAT cùng tiền chậm nộp.
Cưỡng chế hải quan: Doanh nghiệp có thể bị tạm dừng các hoạt động xuất nhập khẩu khác nếu không chấp hành quyết định xử phạt.
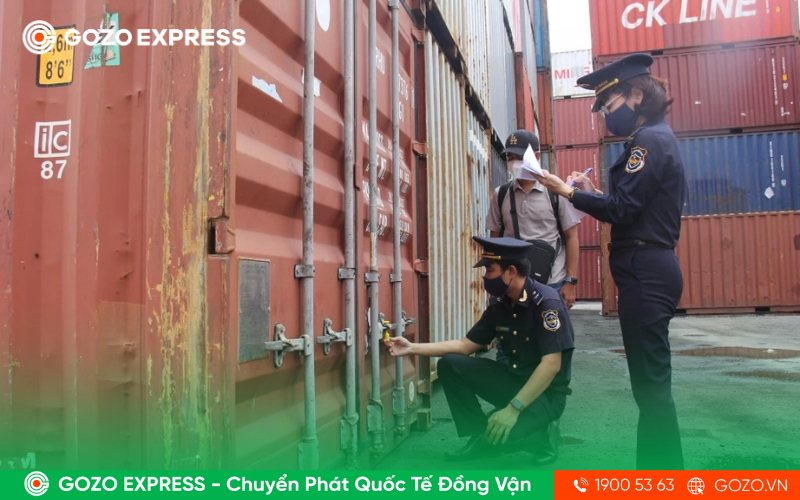
Hy vọng bài viết trên đã cung cấp cho bạn cái nhìn toàn diện về khái niệm tạm nhập tái xuất, các hình thức quy định tại Điều 15 Nghị định 69/2018/NĐ-CP cũng như quy trình làm thủ tục hải quan tiêu chuẩn. Nắm rõ khung pháp lý và kiểm soát tốt thời hạn thanh khoản chính là chìa khóa giúp doanh nghiệp thực hiện các giao dịch thương mại quốc tế an toàn và hiệu quả.
Nếu doanh nghiệp của bạn đang cần hỗ trợ tư vấn thủ tục hải quan hoặc giải pháp vận chuyển quốc tế trọn gói, đội ngũ GOZO Express luôn sẵn sàng đồng hành và giải đáp mọi thắc mắc.
Xem thêm:
Những Quy Định Cần Biết Về Thuế Chống Bán Phá Giá
Content GOZO
15 thg 10, 2026
1 tuần trước
Bài viết và các tin tức mới nhất về vận chuyển quốc tế.
Mã số doanh nghiệp: 0316226571 do Sở Kế hoạch và Đầu tư Thành phố Hồ Chí Minh cấp lần đầu ngày 30/03/2020
Giấy phép bưu chính số 2870/XN-BTTTT do Bộ TTTT cấp ngày 19/07/2023
Văn bản xác nhận thông báo hoạt động bưu chính số 3712/XN-BTTTT do Bộ TTTT cấp ngày 17/07/2023
© 2024 Express. All Rights Reserved.